Марина КовалёваОбновлено 16 ноября 2026 г.Гайды8 мин чтения
Коротко
Квартиры военнослужащим в России предоставляют через накопительно-ипотечную систему (НИС) либо в виде готового жилья и субсидии. На ноябрь 2026 года ежегодный взнос участника НИС равен 411 185 рублям. Право на целевой жилищный заём открывается через три года участия в системе. Участники СВО оформляют военную ипотеку сразу после включения в реестр, без трёхлетнего ожидания. Жильё разрешено выбирать в любом регионе России, включая Сочи.
Размер текста
Дают ли военнослужащим квартиры и когда вместо метров платят деньги
Государство передаёт военнослужащим готовые квартиры из ведомственного фонда либо перечисляет деньги на покупку жилья через субсидию и накопительно-ипотечную систему.
Выбор конкретного механизма зависит от даты начала контракта и категории военнослужащего. Тем, кто встал на учёт нуждающихся до запуска накопительной системы, положено готовое жильё или жилищная субсидия по Федеральному закону № 76-ФЗ. Остальные контрактники становятся участниками военной ипотеки по Федеральному закону № 117-ФЗ.
При расчёте субсидии и площади готовой квартиры закон опирается на норму 18 квадратных метров общей площади на одного человека. Это правило закреплено в статье 15.1 закона № 76-ФЗ. Если семья хочет квартиру большего метража, разницу за лишние метры придётся доплатить из личных накоплений.
В Сочи готовое ведомственное жильё распределяют точечно под конкретные подразделения. Например, администрация города сообщала о передаче 143 квартир в десятиэтажном доме в Адлере семьям военнослужащих и сотрудников Росгвардии. Свободного выбора района и этажа при таком распределении нет.
На открытом рынке курорта квартиры военнослужащим чаще всего оформляют через накопительно-ипотечную систему. Этот формат позволяет человеку самому выбрать дом в Сочи или другом городе и не ждать очереди на распределение.
Как получить квартиру военнослужащему по программе НИС
Чтобы оформить жильё по накопительно-ипотечной системе, военнослужащий подаёт рапорт на целевой жилищный заём (ЦЖЗ) после трёх лет участия в реестре.
Исключение действует для участников специальной военной операции. По правилам программы на ноябрь 2026 года они берут военную ипотеку сразу после включения в реестр НИС, не дожидаясь трёх лет. Остальным контрактникам нужно сначала набрать минимальный трёхлетний стаж в системе.
После подачи рапорта командиру части ведомство оформляет свидетельство о праве на получение целевого жилищного займа. Срок действия этого документа составляет шесть месяцев. За полгода покупателю нужно выбрать квартиру, получить одобрение банка и зарегистрировать сделку в Росреестре.
Сумма на именном накопительном счёте складывается из ежегодных государственных взносов и дохода от их инвестирования. С 1 июля 2026 года размер годового взноса равен 411 185 рублям. За три года на счёте собирается больше миллиона рублей даже без учёта инвестиционного дохода.
Накопления идут на первоначальный взнос по ипотеке, а дальше государство перечисляет ежемесячные платежи в банк. Пока человек проходит службу, целевой жилищный заём остаётся беспроцентным. Платить из своего бюджета приходится только тогда, когда цена квартиры превышает одобренный лимит кредита и накоплений.
Сравнение способов получения жилья для военнослужащих
У каждого государственного механизма свои сроки ожидания, правила распоряжения деньгами и ограничения по выбору объекта в Сочи.
На практике покупатели чаще всего сравнивают три варианта: военную ипотеку, жилищную субсидию и получение готовой квартиры от ведомства. Разница между ними заметна по срокам выхода на сделку и свободе выбора района.
Параметр
Военная ипотека (НИС)
Жилищная субсидия
Готовая квартира от ведомства
Правовое основание
Федеральный закон № 117-ФЗ
Федеральный закон № 76-ФЗ
Федеральный закон № 76-ФЗ
Когда возникает право
Через 3 года в НИС (участники СВО сразу)
При признании нуждающимся и выслуге
В порядке очереди по месту службы
Выбор города и дома
Любой регион РФ, включая Сочи
Любой регион РФ
Только предложенный ведомством дом
Норма площади
Ограничений по метрам нет
18 кв. м на человека (ст. 15.1)
18 кв. м на человека (ст. 15.1)
Источник оплаты
Счёт НИС и ипотечный кредит
Единовременная выплата из бюджета
Передача из жилищного фонда
По таблице видно, почему в курортных городах востребована именно программа НИС. Она не привязывает покупателя к месту расположения воинской части и не ограничивает площадь. Военнослужащий из Мурманска или Хабаровска может приобрести однокомнатную или двухкомнатную квартиру в Адлере либо Хосте.
Как купить квартиру военнослужащему в Сочи дистанционно и на месте
Покупка по военной ипотеке в Сочи проходит в пять шагов и допускает дистанционное оформление через электронную регистрацию сделки.
Сначала военнослужащий получает свидетельство НИС и подаёт анкету в банк, который работает с военной ипотекой. Справки о доходах для одобрения не требуются, банк считает срок кредита до предельного возраста пребывания на службе. На ноябрь 2026 года максимальная сумма кредита и процентная ставка зависят от условий конкретного банка.
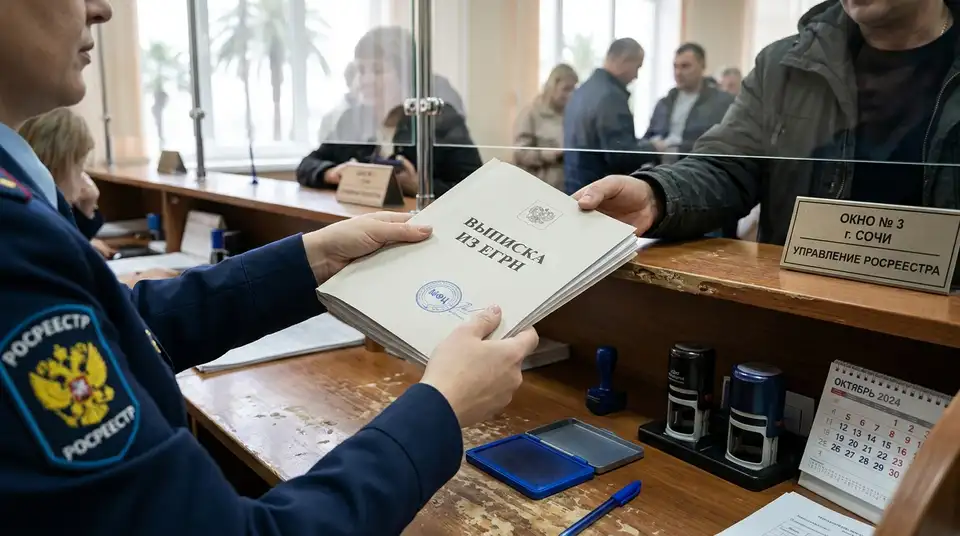
Затем начинается подбор квартиры и проверка документов продавца. Для покупателя из другого региона этот этап несёт главные риски. В Сочи много объектов, которые в объявлениях называют квартирами, но по выписке из ЕГРН они проходят как нежилые помещения.
Когда квартира прошла проверку банка и уполномоченного органа, стороны подписывают договор купли-продажи или договор участия в долевом строительстве. Кредитный договор и договор целевого жилищного займа оформляют одновременно. Если покупатель находится в части в другом городе, сделку проводят по нотариальной доверенности или через электронную регистрацию банка.
Деньги продавцу или на эскроу-счёт застройщика банк переводит только после регистрации права собственности и ипотеки в Росреестре. Вся процедура при наличии действующего свидетельства занимает от трёх до шести недель. Если не уложиться в полгода действия документа, свидетельство придётся заказывать заново.
Какие квартиры военнослужащим подходят в Сочи и где отказ неизбежен
По закону № 117-ФЗ целевой жилищный заём разрешено тратить только на жилые помещения, поэтому сочинские апартаменты и доли под программу не подходят.
Главная ошибка приезжих покупателей в Сочи связана с путаницей в статусе недвижимости. Апартаменты на побережье часто стоят дешевле и выглядят как обычные квартиры с кухней и лоджией. По документам это нежилые помещения, и ни банк, ни уполномоченный орган такую сделку не согласуют.
Вторая зона риска в городе касается жилых гаражей и домов на участках для индивидуального жилищного строительства, поделённых на студии. Если по выписке из ЕГРН продаётся доля в праве собственности вместо отдельной квартиры, в военной ипотеке откажут. На первичном рынке банк одобрит только стройку по закону № 214-ФЗ с использованием эскроу-счетов.
На вторичном рынке Сочи банки проверяют износ дома, отсутствие неузаконенных перепланировок и историю переходов права. В старом фонде Центрального и Хостинского районов встречаются пристроенные балконы без оформления в технической документации. Пока собственник не узаконит изменения, согласовать залог не получится.
Перед внесением задатка нужно сверить назначение объекта в свежей выписке из ЕГРН. Если в графе назначения указано «нежилое помещение», залог для военной ипотеки не зарегистрируют. Покупатель потеряет время действия свидетельства и рискует потерять аванс.
Налоги, маткапитал и двойное обременение при покупке
Квартира, купленная по военной ипотеке, попадает под двойной залог, а налоговый вычет возвращают только с личных доплат покупателя.
После регистрации сделки в ЕГРН появляются сразу два обременения. Первое оформляют в пользу банка, который выдал ипотечный кредит. Второе регистрируют в пользу Российской Федерации в лице уполномоченного органа, предоставившего целевой жилищный заём.
Пока оба залога не сняты, продать или подарить такую квартиру без согласия банка и государства нельзя. Сдать жильё в аренду в Сочи собственник может, если это не запрещено пунктами его кредитного договора. Часть владельцев таких квартир сдаёт жильё на побережье до окончания службы.
С имущественным налоговым вычетом действует строгое правило Федеральной налоговой службы. Если квартира оплачена полностью за счёт средств НИС или бюджетной субсидии, вычет по НДФЛ не положен. Вернуть налог можно только с той суммы, которую военнослужащий добавил из собственных денег сверх целевого займа.
Многие семьи оформляют квартиры военнослужащим с привлечением материнского капитала, чтобы увеличить площадь. В этом случае после погашения кредита и снятия обременений собственник обязан выделить доли детям и супруге. Оформить это нужно по нотариальному обязательству, иначе возникнут сложности при последующей продаже.
Что будет с квартирой при увольнении со службы
Участник НИС сохраняет государственные накопления без возврата после двадцати лет выслуги либо при увольнении по льготным основаниям после десяти лет службы.
В статье 10 закона № 117-ФЗ перечислены все случаи, когда средства остаются за военнослужащим. Основное условие касается общей продолжительности военной службы: она должна составлять двадцать лет и более, включая льготное исчисление. В этом случае государство закрывает остаток долга, а собственник снимает оба обременения с квартиры.
Второй вариант работает при выслуге от десяти лет и увольнении по уважительным причинам. К ним относятся достижение предельного возраста, состояние здоровья при признании ограниченно годным, организационно-штатные мероприятия и семейные обстоятельства. При увольнении по негодности к службе по здоровью право на накопления возникает независимо от срока выслуги.
Тяжёлый финансовый сценарий наступает при досрочном увольнении по собственному желанию или за нарушение условий контракта до двадцати лет выслуги. Тогда военнослужащий обязан вернуть государству всю сумму целевого жилищного займа. Со дня увольнения на остаток целевого займа начинают начислять проценты, а ежемесячные платежи банку придётся вносить самостоятельно.
Мнение агентства REALTY 5: стоит ли покупать квартиру по военной ипотеке в Сочи?
Да, если вы планируете переезд к морю после завершения контракта и готовы тщательно проверять статус дома перед задатком. Мы бы не советовали покупать жильё в Сочи на последние месяцы действия свидетельства НИС без предварительной проверки документов. В курортном городе слишком много объектов с рисками в документах, где покупатель теряет время и аванс.
Главный плюс покупки в Сочи по военной ипотеке понятен: за годы службы государство само погашает основной долг по кредиту. Вы фиксируете цену недвижимости сегодня и получаете жильё в городе с мягким климатом. Минусы тоже очевидны: высокая цена квадратного метра на побережье и узкий круг объектов, подходящих под жёсткие требования банков.
На наш взгляд, такой вариант подходит семьям с выслугой от десяти лет, которые понимают свои перспективы по службе и имеют запас личных денег на доплату. Покупателям без финансового резерва и без понимания сроков контракта лучше не торопиться со сделкой. При досрочном увольнении без льготных оснований долговая нагрузка станет неподъёмной.
Как поступили бы мы при подборе квартиры в Сочи: сначала заказали бы выписку из ЕГРН и проверили застройщика по проектной декларации. Мы считаем, что нужно избегать любых предложений со статусом нежилого помещения, долевой собственности и расчётов мимо банковских счетов. Передавать аванс продавцу стоит только после предварительного одобрения объекта банком.
Если вы присматриваете квартиру в Сочи по военной ипотеке или жилищной субсидии, мы готовы подключиться на любом этапе. Поможем проверить юридическую чистоту объекта, подобрать варианты под требования банка и заранее посчитать все расходы по сделке.
Когда возникает право на военную ипотеку для участников СВО и обычных контрактников?+
Обычные контрактники получают право на целевой жилищный заём через три года участия в накопительно-ипотечной системе, при этом ежегодный взнос государства на ноябрь 2026 года составляет 411 185 рублей. Участники специальной военной операции могут оформить военную ипотеку сразу после включения в реестр без трёхлетнего ожидания. Подать рапорт на заём можно после возникновения этого права, а выданное свидетельство действует шесть месяцев.
Какие квартиры в Сочи не подходят под военную ипотеку?+
По закону целевой жилищный заём разрешено тратить только на жилые помещения, поэтому приобрести апартаменты в Сочи по военной ипотеке нельзя. Также банк откажет в сделке, если продаётся доля в праве собственности на жилой гараж или дом на участке для индивидуального жилищного строительства, либо если в старом фонде есть неузаконенные перепланировки. На первичном рынке одобряются только новостройки, возводимые по закону № 214-ФЗ с использованием эскроу-счетов.
Как купить квартиру в Сочи по военной ипотеке дистанционно?+
Военнослужащий из другого региона может оформить сделку в Сочи без личного приезда по нотариальной доверенности или через электронную регистрацию банка. Для этого нужно получить свидетельство участника накопительно-ипотечной системы, подать анкету в банк без справок о доходах и выбрать проверенный объект. Деньги продавцу или на эскроу-счёт застройщика банк переведёт только после регистрации права собственности и ипотеки в Росреестре.
Что будет с квартирой по военной ипотеке при увольнении со службы?+
Государственные накопления сохраняются за военнослужащим без возврата при общей продолжительности службы от двадцати лет, а также при увольнении по уважительным причинам после десяти лет выслуги или по негодности к службе по здоровью. При досрочном увольнении по собственному желанию или за нарушение условий контракта до двадцати лет выслуги всю сумму целевого займа придётся вернуть государству. В этом случае со дня увольнения на остаток долга начинают начислять проценты, а ежемесячные платежи банку вносятся самостоятельно.
Можно ли получить налоговый вычет и использовать маткапитал при покупке квартиры по военной ипотеке?+
Имущественный налоговый вычет по НДФЛ не положен, если квартира полностью оплачена за счёт государства, но налог можно вернуть с суммы личных доплат покупателя сверх целевого займа. Для увеличения площади жилья разрешается привлечь материнский капитал, однако после погашения кредита и снятия двойного обременения собственник обязан выделить доли детям и супруге по нотариальному обязательству. До полного снятия залогов в пользу банка и государства продать или подарить такую недвижимость без их согласия нельзя.