Ольга НаумоваОбновлено 16 ноября 2026 г.Гайды8 мин чтения
Коротко
Страхование жизни для ипотеки по закону остаётся добровольным, но отказ от него почти всегда повышает ставку по кредиту. Банк обязан застраховать только саму недвижимость от разрушения и повреждения. Защита жизни и здоровья заёмщика нужна кредитору как гарантия возврата долга, поэтому за неё дают скидку к базовому проценту. Выгода зависит от суммы остатка по кредиту, возраста покупателя и цены полиса у конкретной страховой компании.
Калькулятор ипотеки по банкам
По этому городу нет проверенной средней цены, укажите стоимость сами.
Банк
Ставка*
Платёж / мес
Переплата
Семейная ипотека с 01.10.2026 · льгота до 6 млн ₽ и на 15 лет, остаток по рыночной ставке · после 15 лет ≈ 101 803 ₽/мес
10 %
96 294 ₽
15 041 153 ₽
IT-ипотекадля сотрудников аккредитованных IT-компаний · льгота до 9 млн ₽
6 %
60 180 ₽
6 043 250 ₽
ВТБвыгоднее
17,3 %
125 131 ₽
21 631 490 ₽
Сбербанк
17,9 %
128 992 ₽
22 558 099 ₽
Т-Банк
18,5 %
132 879 ₽
23 491 035 ₽
Россельхозбанк
18,5 %
132 879 ₽
23 491 035 ₽
Совкомбанк
18,9 %
135 485 ₽
24 116 296 ₽
Альфа-Банк
19,4 %
138 756 ₽
24 901 374 ₽
* Ставки ориентировочные (базовые уровни рынка 2026) и зависят от банка, первого взноса, страхования, зарплатного проекта и вашей ситуации. Семейная — по условиям с 01.10.2026 (нужен ребёнок младше 7 лет, взнос от 20 %); после 15 лет субсидии ставка — не выше льготной + 4 п.п. и не выше ключевой + 3 п.п. (письмо Банка России от 09.10.2026). Точный расчёт и одобрение — индивидуально. Город влияет на семейную ипотеку (у Москвы, Санкт-Петербурга и их областей лимиты 12–18 млн ₽ и ставки 4–12 % вместо 6–10 млн ₽ и 2–10 % в остальных регионах; решение Минфина от 22.09.2026). Рыночные ставки банков от города не зависят.
Обязателен ли полис жизни по закону и что требует банк
По российскому законодательству заёмщик обязан застраховать только конструктив недвижимости, а полис жизни и здоровья оформляет добровольно. Это правило закрепляет статья 31 Федерального закона № 102-ФЗ «Об ипотеке».
Без страховки стен, перекрытий и крыши банк просто не выдаст деньги. Квартира или дом находятся в залоге, поэтому кредитор защищает стоимость своего обеспечения. Если объект пострадает от пожара или взрыва газа, выплата покроет остаток долга.
Со здоровьем заёмщика ситуация иная. По статье 935 Гражданского кодекса РФ обязанность страховать свою жизнь или здоровье не может быть возложена на гражданина по закону. Банк не вправе отказать в кредите только из-за вашего нежелания покупать такой полис.
На практике кредиторы обходят этот запрет через размер процентной ставки. В договоре прописывают базовую ставку и дисконт за комплексную защиту. Если вы отказываетесь от личного страхования, банк поднимает ставку на величину этого дисконта.
Зачем нужно страхование жизни для ипотеки и когда оно выгодно
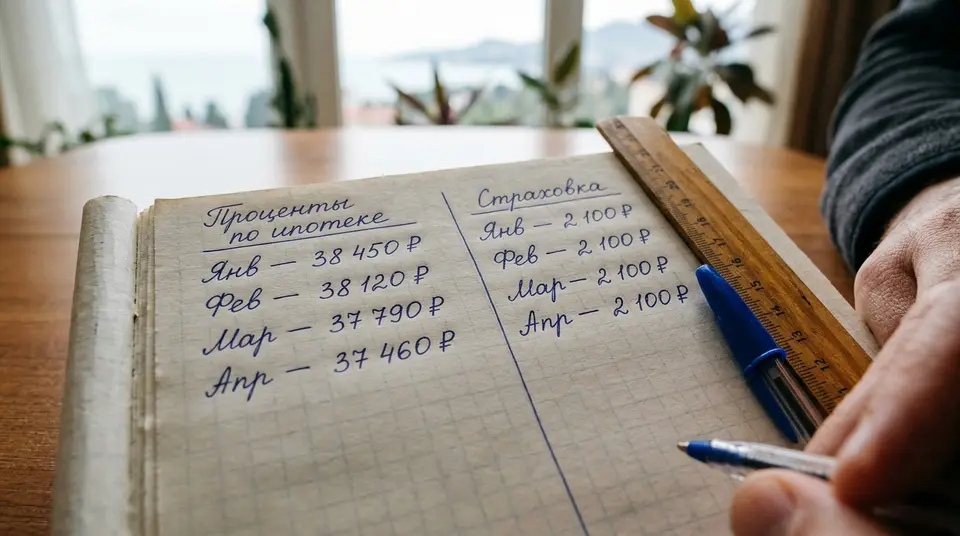
Полис оправдывает себя в первые годы выплат, когда основной долг перед банком максимальный, а переплата по повышенной ставке превышает цену страховки. В этот период экономия на процентах обычно перекрывает расходы на страховую премию.
Давайте посмотрим на логику расчёта с деньгами. Допустим, вы берёте крупный кредит на пятнадцать лет и покупаете квартиру у моря. В первые три года основная часть ежемесячного платежа уходит на погашение процентов, а не тела долга.
Повышение ставки даже на один процентный пункт при большом остатке долга увеличивает переплату сильнее, чем стоит годовой полис. Если заёмщику тридцать лет и у него нет хронических заболеваний, страховка обходится недорого. Разница в ежемесячных платежах сразу окупает покупку полиса.
Ближе к концу срока ипотеки математика меняется в обратную сторону. Тело долга уменьшается, и плата за повышенную ставку в рублях падает. Одновременно заёмщик становится старше, из-за чего тариф страховой компании растёт. В какой-то момент платить повышенный процент банку становится дешевле, чем продлевать полис.
Помимо математики, есть вопрос безопасности семьи. Если с заёмщиком произойдёт несчастный случай или тяжёлая болезнь, страховая компания закроет долг перед банком. Родственникам не придётся продавать квартиру или выплачивать чужой кредит из своих доходов.
Сравнение вариантов: без полиса, полис в банке и аккредитованная компания
Выгоднее всего оформлять полис в независимой страховой компании из списка аккредитованных банком, а не в отделении при подписании кредитного договора. Внутри самого банка страховка часто стоит дороже из-за агентской комиссии кредитора.
Вариант оформления
Влияние на ставку по ипотеке
Стоимость полиса
Риски для заёмщика
Отказ от полиса жизни
Ставка повышается на размер дисконта, указанного в договоре
Нулевая, расходов на страховку нет
Переплата по процентам в первые годы и долг для наследников
Полис в страховой компании при банке
Действует максимальная скидка к базовой ставке
Высокая, часто включает комиссию банка за оформление
Переплата за сам полис при одинаковом наборе страховых рисков
Полис в сторонней аккредитованной компании
Сохраняется скидка к ставке после проверки полиса банком
Ниже банковского предложения на ту же сумму покрытия
Нужно самому вовремя отправить полис и чек в банк
Перед подписанием кредитного договора попросите менеджера сделать два графика платежей. В первом расчёте пусть учтут скидку за страховку, а во втором покажут платёж без неё.
Сравните разницу в годовой переплате по процентам со стоимостью полиса у нескольких страховщиков. Так вы увидите реальную выгоду в рублях, а не в рекламных обещаниях.
Как выбрать страховую компанию и не потерять скидку по ставке
Заёмщик вправе купить полис у любого страховщика, который отвечает требованиям банка к финансовой устойчивости, и кредитор обязан принять такой документ. Правительство РФ закрепило это право в Постановлении № 39 от 18 января 2023 года.
Банк больше не может требовать покупки страховки только у своей дочерней компании. Любая страховая организация с необходимым кредитным рейтингом подходит для ипотечной сделки. Отказ принять такой полис нарушает антимонопольное законодательство.
Чтобы банк не поднял ставку, проверьте три детали до оплаты квитанции:
Соответствие рейтинга компании требованиям вашего кредитора на текущую дату.
Наличие в полисе всех рисков, которые прописаны в кредитном договоре: обычно это смерть и инвалидность первой и второй групп.
Правильное указание выгодоприобретателя — им должен быть банк в пределах остатка долга по кредиту.
После оплаты полиса отправьте его и платёжный документ в банк через личный кабинет или мобильное приложение. Обязательно дождитесь уведомления о том, что документы приняты, а ставка осталась прежней.
Если просто оплатить продление на сайте страховой, но не загрузить чек в банковское приложение, система не увидит продление. Через месяц ставка автоматически вырастет, и придётся писать заявление на перерасчёт.
Что влияет на цену полиса и на какие исключения смотреть в договоре
Стоимость страховки рассчитывают индивидуально исходя из остатка долга, возраста, пола, профессии и состояния здоровья заёмщика. Чем старше покупатель и выше риски на его работе, тем дороже обойдётся год защиты.
Страховые компании используют повышающие коэффициенты для людей, занятых на опасном производстве, в строительстве или на высоте. Профессиональный спорт и экстремальные увлечения тоже увеличивают тариф. Если умолчать об этом в анкете, при наступлении страхового случая компания откажет в выплате.
Внимательно читайте раздел договора с исключениями из страхового покрытия. Покупатели нередко подписывают анкету не глядя, а потом сталкиваются с отказом.
Чаще всего страховщики не платят, если болезнь диагностировали до подписания договора, но заёмщик скрыл её в заявлении. Также под исключение попадают травмы, полученные в состоянии алкогольного опьянения или при управлении транспортом без прав.
Обращайте внимание на список болезней, которые входят в покрытие. В дешёвых коробочных полисах иногда страхуют только смерть и инвалидность в результате несчастного случая. Если человек получит инвалидность из-за инфаркта или онкологии, такой полис не сработает.
Полноценное страхование жизни для ипотеки должно покрывать риски как от несчастного случая, так и от заболеваний. Экономить на ширине покрытия опаснее, чем переплатить пару тысяч рублей за надёжный договор.
Как вернуть деньги за страховку при отказе или досрочном погашении
Закон позволяет отказаться от навязанной страховки в течение тридцати календарных дней и вернуть всю сумму, а при досрочном закрытии кредита получить обратно плату за неиспользованные месяцы. Эти нормы содержатся в статье 7 и статье 11 Федерального закона № 353-ФЗ «О потребительском кредите».
Период охлаждения в тридцать дней работает, если за это время не произошло страхового случая. Вы подаёте заявление в страховую компанию, и она возвращает сто процентов премии в течение семи рабочих дней.
Помните о последствиях такого шага. Если полис влиял на процентную ставку по ипотеке, после возврата денег банк поднимет ставку до базового уровня. Этот приём имеет смысл только тогда, когда вы нашли аналогичный полис в другой компании дешевле и успели передать его кредитору.
При полном досрочном погашении ипотеки ситуация проще. Договор страхования теряет смысл, так как долг перед банком закрыт.
Вы пишете заявление о расторжении договора и прикладываете справку из банка об отсутствии задолженности. Страховая компания обязана вернуть часть премии пропорционально оставшемуся сроку действия полиса.
Также стоит помнить про налоговый вычет. По статье 219 Налогового кодекса РФ вернуть НДФЛ можно только по договорам добровольного страхования жизни, заключённым на срок от пяти лет. Стандартный ипотечный полис покупают на один год с ежегодным продлением, поэтому налоговый вычет по нему не положен.
Особенности страхования при покупке недвижимости в Сочи из другого региона
При дистанционной покупке жилья в Сочи полис жизни оформляют по общим правилам для всей России, но к выбору самого объекта для ипотеки в курортном городе нужно подходить осторожнее. Местоположение квартиры никак не меняет тариф на личное страхование заёмщика.
Страховая компания оценивает вас по месту жительства, возрасту и анкете здоровья, а не по адресу покупаемой недвижимости. Вы можете жить в Москве, Екатеринбурге или Новосибирске и оформить полис в местном офисе или онлайн.
Сложности в Сочи обычно возникают со второй частью страховки — защитой самого объекта и титула. В городе много предложений на вторичном рынке, старого жилого фонда и домов на сложных рельефах.
Если вы покупаете апартаменты, по документам это нежилое помещение. Условия кредитования и требования к страхованию апартаментов отличаются от стандартной ипотеки на квартиру.
При покупке жилого дома на участке в Адлерском или Хостинском районе страховщики тщательно проверяют год постройки, материал стен и отсутствие оползневых рисков. Если дом построен с нарушениями или находится в зоне подтопления, застраховать его будет сложно, а без страховки объекта банк не выдаст кредит.
Когда покупатель живёт в другом регионе, он часто торопится провести сделку за один приезд или полностью удалённо. В спешке люди соглашаются на самый дорогой полис в отделении банка, чтобы не задерживать подписание. Лучше запросить расчёты у аккредитованных страховщиков за неделю до сделки.
Мнение агентства REALTY 5: стоит ли оформлять полис жизни при покупке жилья в ипотеку?
Мы считаем, что страхование жизни для ипотеки стоит оформлять в первые пять или семь лет кредита, если вы покупаете полис напрямую в аккредитованной компании без банковской наценки. В этот период остаток долга велик, и скидка к ставке экономит больше денег, чем стоит сама страховка. Отказываться от полиса разумно только на финальном этапе выплат, когда сумма долга стала небольшой, а тариф из-за возраста заметно вырос.
Главный плюс полиса в первые годы — реальная экономия на ежемесячном платеже и защита семьи от долгов. Если с основным кормильцем случится беда, квартира останется у близких без обременения.
Честный минус — ежегодные расходы, которые не возвращаются через налоговый вычет из-за годичного срока договора. К тому же при наличии хронических заболеваний тариф может оказаться настолько высоким, что перекрывает всю выгоду от банковской скидки.
Такой полис точно подходит молодым и здоровым заёмщикам с крупной суммой кредита на долгий срок. Он не подходит тем, кто берёт небольшую сумму на два или три года, а также покупателям предпенсионного возраста с дорогими тарифами.
На наш взгляд, перед сделкой лучше поступать так: взять расчёт ставки с полисом и без него, а затем сравнить с ценами трёх независимых страховых компаний. Избегайте оформления страховки в последний момент в кабинете банка и всегда проверяйте, чтобы в договор входили риски заболеваний, а не только несчастные случаи.
Если вы планируете покупку квартиры или дома в Сочи в ипотеку, мы поможем разобраться в расчётах по объекту, проверить документы продавца и заранее оценить все сопутствующие расходы на сделку.
Обязательно ли оформлять страхование жизни при взятии ипотеки в 2026 году?+
По закону обязательным остаётся только страхование самой недвижимости от повреждения и разрушения. Полис жизни и здоровья заёмщик оформляет добровольно, но без него банк обычно повышает процентную ставку по кредиту.
Чем отличается strahovanie-ipoteki конструктива от полиса жизни и здоровья?+
Страхование конструктива защищает стены, перекрытия и крышу квартиры или дома от пожара, взрыва или стихийных бедствий. Личное страхование покрывает риски смерти и потери трудоспособности самого заёмщика.
Как происходит наследование квартиры в ипотеке, если заёмщик не оформлял полис жизни?+
Квартира переходит к наследникам вместе с долгом перед банком в пределах стоимости унаследованного имущества. Если жизнь заёмщика была застрахована и случай признали страховым, остаток кредита погашает страховая компания.
Можно ли вернуть деньги за ипотечную страховку при досрочном погашении кредита?+
Да, при полном досрочном закрытии ипотеки вы вправе расторгнуть договор страхования и вернуть часть премии за неистёкший период. Для этого нужно подать заявление страховщику и приложить справку об отсутствии долга перед банком.
Положен ли налоговый вычет за ежегодный полис страхования жизни для ипотеки?+
Нет, социальный налоговый вычет предоставляют только по договорам добровольного страхования жизни, заключённым на срок от пяти лет. Обычный ипотечный полис оформляют на один год, поэтому вернуть НДФЛ по нему нельзя.
Комплексы в продаже; под каждым — платёж при первом взносе 20 % на 20 лет по средней рыночной ставке. Ваш платёж зависит от банка, программы и страховки.
Комплекс Белые Ночи: от 27 335 375 ₽, взнос 20 % на 20 лет, рыночная ипотека, ставка 18,7 % — 349 830 ₽ в месяц
ЖК Южное Море - 2: от 13 375 500 ₽, взнос 20 % на 20 лет, рыночная ипотека, ставка 18,7 % — 171 176 ₽ в месяц
ГК Royal Beach Spa&Resort 5* (Роял Бич): от 10 023 000 ₽, взнос 20 % на 20 лет, рыночная ипотека, ставка 18,7 % — 128 272 ₽ в месяц
ГК Grand Hotel 5* Marine Garden Sochi (Гранд Отель Марина Гарден): от 14 450 000 ₽, взнос 20 % на 20 лет, рыночная ипотека, ставка 18,7 % — 184 927 ₽ в месяц